 www.Facebook/bizlife
 Bizlife Việt Nam
 Bizlife Việt Nam
 Liên hệ
 Câu chuyện kinh doanh
 Nhịp sống 24h
 Kinh tế - Tài chính
 Thương hiệu
 Thị trường và Tiêu dùng
 Sức khỏe
 Thể thao và Giải trí
 Sống đẹp
Mất sổ sách, hóa đơn, chứng từ và con dấu không làm mất quyền giải thể, nhưng trong thực tế đâu là “nút thắt” khiến doanh nghiệp vẫn có thể bị treo nhiều năm; cơ quan thuế sẽ dựa vào những nguồn dữ liệu nào để xác định doanh nghiệp còn nghĩa vụ thuế hay không, khi mà hồ sơ kế toán gần như không còn ?
Dưới đây là phần trả lời của Thạc sĩ, Luật sư Võ Mộng Thu - Phó Giám đốc Công ty Luật TNHH LCP:
Về nguyên tắc, mất sổ sách, hóa đơn, chứng từ hoặc con dấu không phải là căn cứ làm mất quyền giải thể của doanh nghiệp. Điều 210 Luật Doanh nghiệp quy định hồ sơ giải thể không yêu cầu doanh nghiệp phải nộp toàn bộ sổ kế toán, hóa đơn và chứng từ kế toán trong thành phần hồ sơ giải thể.
Tuy nhiên, Khoản 2 Điều 207 Luật Doanh nghiệp năm 2020 quy định doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không đang trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
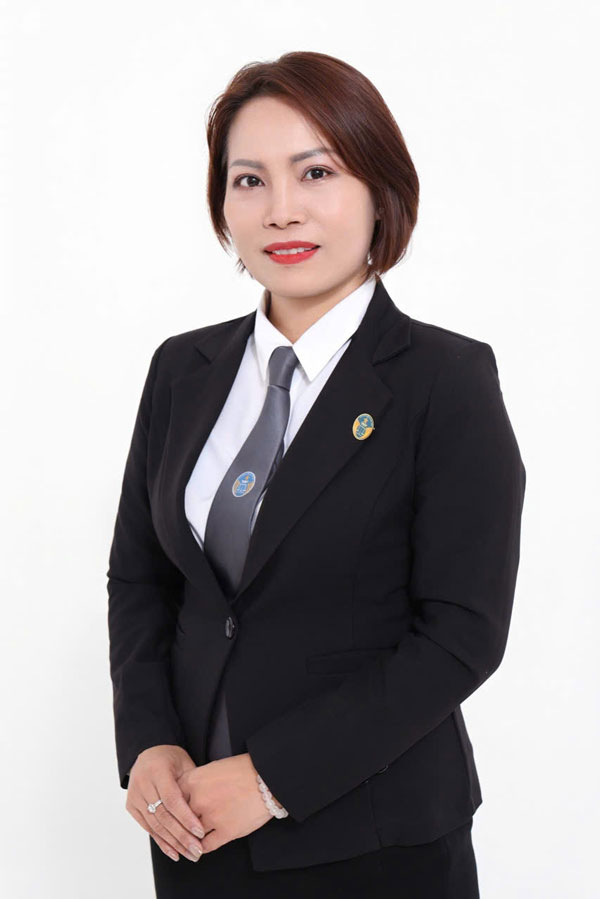
Thạc sĩ, Luật sư Võ Mộng Thu - Phó Giám đốc Công ty Luật TNHH LCP
Vì vậy, đối với doanh nghiệp đã mất hồ sơ, chứng từ kế toán, vấn đề pháp lý chủ yếu không nằm ở việc “không có sổ sách, chứng từ kế toán nên không được giải thể”, mà nằm ở việc doanh nghiệp có căn cứ nào để chứng minh đã hoàn thành nghĩa vụ thuế. Đây mới là “nút thắt” có thể khiến thủ tục giải thể bị kéo dài.
Đối với trường hợp mất con dấu, cơ chế pháp luật hiện hành đã trao quyền chủ động quản lý con dấu cho doang nghiệp, thay vì tiếp tục quản lý mẫu dấu theo phương thức hành chính như trước đây. Theo Điều 43 Luật Doanh nghiệp năm 2020, doanh nghiệp quyết định loại dấu, số lượng, hình thức và nội dung dấu của doanh nghiệp. Do đó, nếu con dấu bị mất, về nguyên tắc doanh nghiệp có thể tự chủ động khắc lại con dấu và thực hiện việc quản lý, sử dụng theo quy định.
Riêng đối với trường hợp mất hồ sơ, sổ sách và chứng từ kế toán: Cần lưu ý rằng, việc doanh nghiệp không còn lưu giữ hồ sơ, chứng từ kế toán không đồng nghĩa với việc không còn căn cứ để xác định nghĩa vụ thuế đối với doanh nghiệp.
Từ ngày 01/7/2026, căn cứ theo Điều 35 Luật Quản lý thuế năm 2025, cơ quan thuế đã xây dựng và quản lý Hệ thống thông tin quản lý thuế xử lý tập trung, tích hợp; cung cấp các dịch vụ công trực tuyến toàn trình, dịch vụ số cho người nộp thuế; bảo đảm thu thập, xử lý, lưu trữ, cập nhật và quản lý thông tin, dữ liệu chính xác, đầy đủ, kịp thời. Theo đó, cơ sở dữ liệu quản lý thuế được xây dựng, phát triển và vận hành trên nền tảng dữ liệu số, kết nối và đồng bộ với hệ thống cơ sở dữ liệu quốc gia, cơ sở dữ liệu của các Bộ, ngành, các tổ chức hợp tác quốc tế và tổ chức có liên quan.
Do đó, dữ liệu hóa đơn điện tử là một nguồn quan trọng để cơ quan thuế đối chiếu, xác định nghĩa vụ thuế của doanh nghiệp. Một giao dịch ngoài các chứng từ đã thất lạc của doanh nghiệp còn có thể để lại dữ liệu tại bên mua hoặc bên bán tương ứng.
Bên cạnh đó, trong phạm vi và điều kiện pháp luật quy định, cơ quan thuế còn có thể sử dụng, đối chiếu thông tin từ ngân hàng, tổ chức tín dụng, cơ quan hải quan, cơ quan đăng ký kinh doanh, cơ quan quản lý nhà nước khác và các tổ chức, cá nhân có quan hệ giao dịch với doanh nghiệp.
Tuy nhiên, các dữ liệu này phải được xem xét theo đúng bản chất pháp lý. Chẳng hạn, dòng tiền qua tài khoản ngân hàng không mặc nhiên được coi là doanh thu tính thuế mà còn phải xác định đúng bản chất giao dịch và áp dụng quy định của từng sắc thuế tương ứng.
Như vậy, mất sổ sách, hóa đơn, chứng từ và con dấu không phải là căn cứ pháp lý ngăn cản doanh nghiệp giải thể. Tuy nhiên, việc mất hồ sơ kế toán có thể làm cho quá trình xác định và hoàn thành nghĩa vụ thuế trở nên phức tạp và kéo dài thời gian thực hiện, đặc biệt là đối với các doanh nghiệp đã ngừng hoạt động trong thời gian dài.
Do đó, “nút thắt” của những trường hợp này không nằm ở việc doanh nghiệp có còn giữ được bộ hồ sơ, sổ sách kế toán hay con dấu để nộp hồ sơ giải thể hay không, mà nằm ở khả năng xác định, đối chiếu, giải trình và hoàn tất các nghĩa vụ thuế còn tồn tại.
Thạc sĩ, Luật sư Võ Mộng Thu
 Social Icon