 www.Facebook/bizlife
 Bizlife Việt Nam
 Bizlife Việt Nam
 Liên hệ
 Câu chuyện kinh doanh
 Nhịp sống 24h
 Kinh tế - Tài chính
 Thương hiệu
 Thị trường và Tiêu dùng
 Sức khỏe
 Thể thao và Giải trí
 Sống đẹp

Từ một tập đoàn tiêu dùng – bán lẻ trong nước, Masan đang đặt cược vào một cấu trúc tăng trưởng mới, đó là cơ cấu lại tài sản có khả năng tạo dòng tiền độc lập. Từ đó mở rộng ra thị trường quốc tế, đồng thời khai thác thị trường vốn để nâng giá trị của toàn hệ sinh thái.
Tại sự kiện “Viet Nam Becoming: A Celebration, Viet Nam into EM” do SSI tổ chức, ông Michael Hưng Nguyễn, Phó Tổng giám đốc Tập đoàn Masan, đưa ra một cách ví von đáng chú ý về chiến lược dài hạn của tập đoàn, đó là tạo ra những “quả trứng vàng”, rồi từ đó hình thành những “con rồng lớn”.
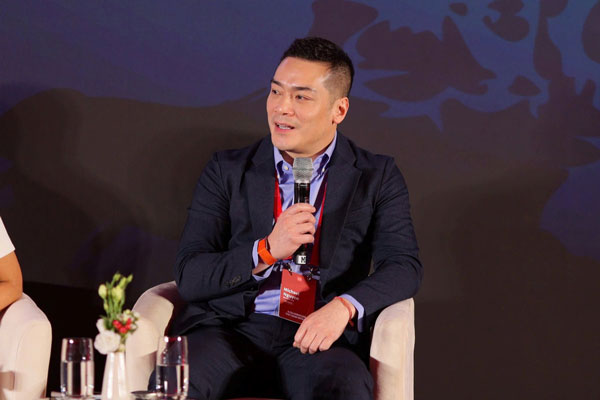
Ông Michael Hưng Nguyễn, Phó Tổng giám đốc Tập đoàn Masan phát biệu ại sự kiện “Viet Nam Becoming: A Celebration, Viet Nam into EM”
Ẩn sau cách nói hình tượng này là một bài toán khá thực tế của Masan là: Làm thế nào để mỗi tài sản trong hệ sinh thái không chỉ tăng quy mô, mà còn có khả năng tự tạo ra dòng tiền, trả cổ tức và nâng giá trị cho công ty mẹ.
Từ “hệ sinh thái” sang những cỗ máy tạo tiền
Những con số mới nhất cho thấy Masan đang có cơ sở để theo đuổi chiến lược này. Trong 7 tháng đầu năm 2026, doanh thu thuần của Masan đạt 63.846 tỷ đồng, tăng 46% so với cùng kỳ.
Hệ điều hành tiêu dùng (cOS) đạt doanh thu 48.753 tỷ đồng, tăng 14%. Trong đó, WinCommerce tăng 27%, Masan Consumer tăng 13%, Masan MEATLife tăng 16% và Phúc Long tăng 27%. Riêng WinCommerce đạt 27.201 tỷ đồng doanh thu, tăng 27,1%, đồng thời mở thêm 668 cửa hàng trong 7 tháng.
Đáng chú ý, Masan High-Tech Materials (MSR), mảng từng tạo áp lực đáng kể lên kết quả hợp nhất, đang trở thành một trong những động lực tăng trưởng mạnh nhất. 7 tháng đầu năm, MSR đạt 15.601 tỷ đồng doanh thu, gấp 3,75 lần cùng kỳ. Động lực chính đến từ giá vonfram tăng cao trong bối cảnh nguồn cung hạn chế và nhu cầu liên quan đến AI gia tăng.
Như vậy, cấu trúc lợi nhuận của Masan đang có một thay đổi quan trọng. Trong đó lĩnh vực bán lẻ và hàng tiêu dùng tạo nền tảng dòng tiền ổn định, đồng thời vật liệu công nghệ cao mở ra dư địa tăng trưởng theo chu kỳ hàng hóa và nhu cầu công nghệ toàn cầu.
“Quả trứng vàng” mới có thể nằm ở vonfram
Theo chia sẻ của ông Michael Hưng Nguyễn, mảng khoáng sản thiết yếu của Masan được kỳ vọng đạt khoảng 1,4 tỷ USD doanh thu trong năm nay, với khoảng 98% doanh thu đến từ xuất khẩu.
Masan kỳ vọng mảng này có thể tạo ra bình quân khoảng 500 triệu USD cổ tức mỗi năm cho công ty mẹ trong 10 năm tới.
Nếu hiện thực hóa được, đây không còn đơn thuần là câu chuyện giá vonfram tăng mà nó sẽ là bước chuyển từ một tài sản tài nguyên thành một nền tảng vật liệu chiến lược có khả năng tạo dòng tiền ở thị trường quốc tế.
Đây cũng là điểm đáng chú ý trong cách Masan đang định vị trong chuỗi giá trị toàn cầu MSR (Masan High-Tech Materials)
Trong những công bố gần đây, MSR được mô tả như một nền tảng vật liệu công nghệ cao tích hợp. Riêng quý II/2026, doanh thu thuần MSR đạt 8.138 tỷ đồng, gấp hơn 5 lần cùng kỳ, trong khi lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 1.666 tỷ đồng, so với chỉ 6 tỷ đồng cùng kỳ.
Masan Consumer: “con rồng” đã thành hình?
Nếu MSR là câu chuyện tái định vị tài sản, Masan Consumer lại đại diện cho một loại tài sản rất khác, đó là thương hiệu tiêu dùng có khả năng tạo tiền mặt đều đặn.
Đến tháng 8/2026, MCH tiếp tục gia nhập VN30 chỉ sau khoảng 7 tháng giao dịch trên HOSE. Trong nửa đầu năm, EBITDA (lợi nhuận đã khấu hao tài sản) ạt khoảng 6.800 tỷ đồng, tăng gần 25%, còn lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt khoảng 5.600 tỷ đồng, tăng gần 30%, theo Masan.
6 tháng đầu năm, MCH đạt 15.637 tỷ đồng doanh thu, tăng 13,6%. Lợi nhuận sau thuế đạt 3.284 tỷ đồng, tăng 10,9%.
Trong 6 tháng đầu năm, MCH tạo ra khoảng 2.000 tỷ đồng dòng tiền tự do. Đến cuối tháng 6, tiền và các khoản tương đương tiền đạt 9.565 tỷ đồng, trong khi tổng dư nợ vay là 8.951 tỷ đồng.
Trong tháng 8, MCH công bố tạm ứng cổ tức đợt 1/2026 với tỷ lệ 20%, tương đương khoảng 2.614 tỷ đồng trên số cổ phiếu lưu hành tại thời điểm đó. Trước đó, giai đoạn 2023–2025, công ty đã chi khoảng 32.000 tỷ đồng cổ tức tiền mặt.
Những con số này cho thấy “quả trứng vàng” trong hệ sinh thái Masan không nhất thiết phải là một doanh nghiệp có tốc độ tăng trưởng doanh thu cao nhất. Nó có thể là tài sản có khả năng tạo lợi nhuận, chuyển lợi nhuận thành tiền và phân phối tiền về cổ đông.
Cánh cửa thị trường vốn đang mở rộng
Một thay đổi khác diễn ra song song với chiến lược kinh doanh là cách Masan đưa các tài sản của mình đến gần hơn với thị trường vốn.
Việc MCH lên HOSE cuối năm 2025, gia nhập VN30 trong tháng 8/2026 và mở tỷ lệ sở hữu nước ngoài tối đa lên 100% tạo thêm điều kiện để cổ phiếu tiếp cận các nhóm nhà đầu tư rộng hơn. Hồ sơ thay đổi tỷ lệ sở hữu nước ngoài tối đa của MCH lên 100% đã được công bố với Ủy ban Chứng khoán Nhà nước và HOSE trong tháng 3/2026.
Masan cũng đang đề cập đến khả năng tiếp tục khai mở giá trị của các tài sản trong hệ sinh thái thông qua thị trường vốn, trong đó MSR là một trường hợp đáng chú ý.
Đây là logic khác với giai đoạn Masan liên tục mở rộng bằng M&A.
Nếu giai đoạn trước tập trung vào việc mua và xây dựng hệ sinh thái, thì giai đoạn hiện tại có vẻ hướng nhiều hơn đến việc tách biệt, nâng chuẩn quản trị, cải thiện dòng tiền và làm rõ giá trị từng tài sản.
Masan bước vào năm 2026 với một nền tảng tài chính tốt hơn so với những năm trước.
Năm 2025, tập đoàn đạt doanh thu 81.621 tỷ đồng, lợi nhuận sau thuế trước lợi ích cổ đông thiểu số 6.764 tỷ đồng, tăng 58,3%; lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 4.108 tỷ đồng, tăng 105,5%. Tỷ lệ nợ ròng/EBITDA giảm còn 2,74 lần.
Sau 6 tháng đầu năm 2026, tỷ lệ nợ ròng/EBITDA tiếp tục giảm xuống 2,4 lần, từ 2,7 lần cuối năm 2025. Masan đồng thời đề xuất nâng mục tiêu lợi nhuận sau thuế trước lợi ích cổ đông thiểu số lên 11.500 tỷ đồng, lợi nhuận sau thuế sau lợi ích cổ đông thiểu số khoảng 8.000 tỷ đồng, với EBITDA khoảng 23.000 tỷ đồng cho cả năm.
Đến hết 7 tháng, doanh thu 63.846 tỷ đồng đã giúp Masan hoàn thành khoảng 61–65% mục tiêu doanh thu mới 98.000–105.000 tỷ đồng cho cả năm.
Quy mô của một “con rồng lớn”
Vấn đề lớn hơn đối với Masan là mỗi mảng kinh doanh có thể tạo ra bao nhiêu dòng tiền tự do, mức độ phụ thuộc vào vốn vay giảm đến đâu và bao nhiêu giá trị có thể được chuyển hóa thành cổ tức hoặc tái đầu tư.
Đó cũng là lý do câu chuyện “những quả trứng vàng” đáng chú ý hơn một khẩu hiệu tăng trưởng.
Với Masan, một “con rồng lớn” không phải là một thương vụ M&A mới mà có thể là một tài sản được xây dựng trong nhiều năm. Đã đến lúc nó đủ lớn để tự tạo dòng tiền, bước ra thị khỏi trường vốn và chứng minh bằng giá trị của mình.
Đào Nhân
 Social Icon